İşCep: Bankacılık & Finans

Screenshots
Details
- Bewertung
- 4,4
- Version
- Variiert je nach Gerät
- Entwickler
- Türkiye İş Bankası A.Ş.
Wer seine Bankgeschäfte mit der Türkiye İş Bankası A.Ş. erledigt, bekommt mit İşCep eine mobile Finanz-App, die deutlich mehr sein möchte als ein einfacher Kontostand-Anzeiger. Ich habe sie als zentrale Anlaufstelle für alltägliche Zahlungen, Kartenverwaltung, Kredite, Devisen und Investitionen betrachtet. Der erste Eindruck ist dabei klar: Die App richtet sich vor allem an bestehende Kundinnen und Kunden der İşbank, nicht an Menschen, die lediglich einen unabhängigen Finanzüberblick suchen.
Im Alltag liegt die Stärke darin, dass viele Bankwege an einem Ort zusammenlaufen. Statt für eine Überweisung, eine Kartenfrage und den Blick auf den Devisenmarkt verschiedene Anwendungen oder Webseiten zu öffnen, bleibt man in derselben mobilen Umgebung. Das klingt zunächst selbstverständlich, macht aber gerade unterwegs einen Unterschied. Gleichzeitig sollte man sich bewusst sein, dass eine umfassende Banking-App naturgemäß mehr Menüs und Fachbegriffe mitbringt als eine schlanke Zahlungs-App.
Von der Installation bis zum ersten sinnvollen Einsatz
Was ich vor der ersten Anmeldung erwarten würde
İşCep gehört zur Kategorie Finanzen und wird kostenlos angeboten. Die Altersfreigabe liegt bei USK ab 0 Jahren. Entwickelt wird die Anwendung von Türkiye İş Bankası A.Ş.; im App-Store-Umfeld erreicht sie eine durchschnittliche Bewertung von 4,4 bei rund 989.000 Bewertungen. Mit über 10 Millionen Installationen ist sie außerdem keine kleine Nischenlösung, sondern eine etablierte mobile Banking-Anwendung.
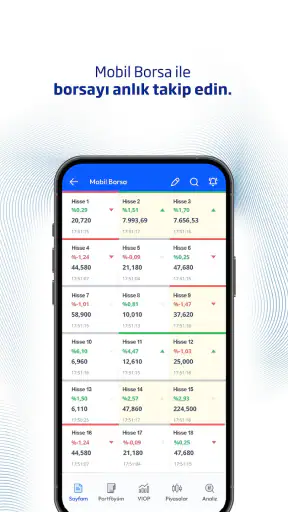
Die App ist seit dem 25. Januar 2011 verfügbar und hat sich entsprechend nicht nur auf eine einzelne Funktion konzentriert. Neben klassischen Bankvorgängen finden sich Bereiche für die mobile Börse, Kredite, Devisen, Investitionen, Zahlungen, Versicherungen und Kreditkartentransaktionen. Diese Breite ist praktisch, kann beim ersten Öffnen aber auch etwas überwältigend wirken. Wer nur schnell den Kontostand prüfen möchte, muss sich zunächst an die Struktur gewöhnen.
Mein wichtigster Rat für Einsteiger lautet deshalb: Nicht versuchen, beim ersten Start jede Rubrik zu verstehen. Für den Anfang reichen drei Ziele: sicher anmelden, den eigenen Kontobereich finden und eine einfache Transaktion oder Zahlung erfolgreich nachvollziehen. Alles Weitere kann später dazukommen. So erlebt man die App nicht als großes Finanzportal, sondern als Werkzeug, das Schritt für Schritt vertrauter wird.
Die Einrichtung sollte bewusst und ohne Eile erfolgen
Bei einer Banking-App ist die erste Einrichtung kein Moment, den ich nebenbei in einer vollen Bahn oder während eines Telefonats erledigen würde. Ich würde zuerst eine stabile Verbindung wählen, die offiziellen Zugangsdaten bereithalten und die einzelnen Hinweise aufmerksam lesen. Gerade bei Bankzugängen ist es wichtiger, einen Schritt korrekt zu prüfen, als möglichst schnell auf dem Startbildschirm zu landen.
Nach der Anmeldung lohnt sich ein kurzer Rundgang durch die Hauptbereiche. Ich würde zuerst prüfen, wo Konten und Karten angezeigt werden, wo Zahlungen beginnen und wo Sicherheits- oder Profileinstellungen erreichbar sind. Dieser Rundgang spart später Zeit, denn viele Unsicherheiten entstehen nicht durch die eigentliche Überweisung, sondern dadurch, dass man nicht weiß, ob man gerade im Konto-, Karten- oder Anlagebereich arbeitet.
Ein weiterer sinnvoller Schritt ist, sich die Bezeichnungen der eigenen Produkte einzuprägen. Wer mehrere Konten, Karten oder Anlagepositionen nutzt, sollte nicht nur auf den sichtbaren Betrag achten, sondern auch auf den Namen und die Art des ausgewählten Produkts. Das ist besonders wichtig, wenn eine Zahlung oder ein Transfer vorbereitet wird. Ein kurzer Blick auf das Zielkonto vor der Bestätigung ist eine einfache Gewohnheit, die ich bei İşCep unbedingt empfehlen würde.
Der erste erfolgreiche Vorgang: klein anfangen
Für den ersten echten Erfolg würde ich keine komplizierte Anlageentscheidung und keinen Kreditantrag wählen. Besser ist eine überschaubare Aufgabe, etwa das Prüfen einer Kontobewegung oder das Vorbereiten einer alltäglichen Zahlung. Dabei lernt man die Navigation, die Bestätigungslogik und die Darstellung der Transaktion kennen, ohne sofort eine weitreichende finanzielle Entscheidung zu treffen.
Bei einer Überweisung würde ich die Empfängerdaten langsam eingeben und vor dem letzten Bestätigungsschritt jedes Feld kontrollieren. Besonders hilfreich ist es, den Vorgang nicht nur anhand des Betrags zu prüfen. Name, Konto beziehungsweise Ziel und Verwendungszweck gehören für mich genauso zur Kontrolle. Erst wenn diese Angaben plausibel sind, würde ich die Zahlung freigeben.
Nach einer erfolgreichen Aktion sollte man nicht sofort die App schließen. Ich würde noch einmal in die Kontobewegungen schauen und prüfen, wie der Vorgang dargestellt wird. Dadurch bekommt man ein Gefühl dafür, wann eine Zahlung als vorgemerkt, ausgeführt oder abgeschlossen erscheint. Diese kleine Nachkontrolle ist ein nicht offensichtlicher, aber wertvoller Lernschritt: Beim nächsten Mal erkennt man schneller, ob etwas tatsächlich erledigt wurde oder nur zur Bearbeitung ansteht.
Warum die breite Ausstattung nützlich sein kann
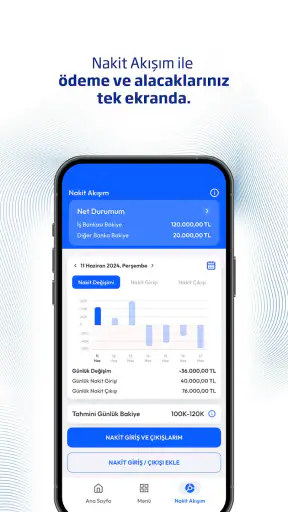
Die verschiedenen Finanzbereiche sind besonders dann sinnvoll, wenn man die İşbank als Hauptbank verwendet. Konten, Karten, Kredite, Devisen und Investitionen lassen sich in einem gemeinsamen Umfeld betrachten. Das reduziert den Wechsel zwischen einer klassischen Banking-App, einer separaten Börsenplattform und zusätzlichen Webseiten. Für mich ist das der größte praktische Vorteil gegenüber einer minimalistischen App, die nur Kontostände und Überweisungen anbietet.
Auch Kreditkartentransaktionen profitieren von dieser Zusammenführung. Wer eine Karte regelmäßig nutzt, möchte nicht erst im Nachhinein mühsam rekonstruieren, welche Belastung zu welchem Einkauf gehört. In der App kann man die Kartenperspektive getrennt vom allgemeinen Kontoblick betrachten. Das hilft, wenn man seine Ausgaben kontrollieren möchte oder vor einer größeren Zahlung prüfen will, welches Zahlungsmittel gerade sinnvoll ist.
Der Bereich für Devisen und Investitionen richtet sich dagegen eher an Nutzer, die bewusst mit Finanzprodukten umgehen möchten. Ich würde ihn nicht als Ersatz für eine persönliche Beratung verstehen. Die mobile Verfügbarkeit ist praktisch, aber sie macht eine Anlageentscheidung nicht automatisch einfacher oder sicherer. Gerade bei Kursbewegungen sollte man sich nicht von der Tatsache verleiten lassen, dass Kaufen oder Verkaufen nur wenige Schritte entfernt ist.
Typische Verwirrung beim ersten Gebrauch
Die häufigste Hürde dürfte die Menge an Funktionen sein. Eine App, die gleichzeitig Zahlungen, Kredite, Versicherungen, Karten, Devisen und Börsengeschäfte abbildet, kann nicht überall so reduziert wirken wie eine reine Wallet-App. Ich würde deshalb nicht erwarten, dass jede Funktion sofort selbsterklärend ist. Wenn ein Menü zunächst zu umfangreich erscheint, liegt das nicht unbedingt an einem Fehler, sondern an der Rolle von İşCep als umfassender Bankzugang.
Verwirrend kann außerdem sein, dass Kontobewegungen, Kartenumsätze und Anlagewerte unterschiedliche Bedeutungen haben. Ein Kartenumsatz ist nicht dasselbe wie eine endgültige Kontobelastung, und ein angezeigter Anlagewert ist nicht mit einem festen Kontoguthaben gleichzusetzen. Wer diese Bereiche gedanklich trennt, vermeidet viele Missverständnisse. Ich würde daher immer zuerst klären, ob ich gerade verfügbares Geld, eine Kartenbuchung oder einen schwankenden Wert betrachte.
Bei Devisen und Investitionen kommt eine weitere Ebene hinzu: Der angezeigte Wert ist von Markt- oder Wechselkursen abhängig. Die App kann den Zugriff erleichtern, aber sie nimmt einem nicht die Verantwortung für die Entscheidung ab. Für Einsteiger ist es deshalb vernünftig, zunächst nur die Darstellung und die vorhandenen Informationen kennenzulernen. Erst danach sollte man überlegen, ob ein konkreter Kauf oder Verkauf zur eigenen Situation passt.
Ein realistischer Alltagseinsatz
Stell dir vor, du bist unterwegs und möchtest vor einem Einkauf prüfen, ob die Belastung über die richtige Karte laufen kann. Ich würde İşCep öffnen, zuerst den Kartenbereich wählen und die relevanten Umsätze ansehen. Danach lässt sich der Blick auf das zugehörige Konto richten, um nicht versehentlich eine Kartenbuchung mit dem tatsächlich verfügbaren Betrag zu verwechseln. Dieser Ablauf ist unspektakulär, aber genau darin liegt der Wert einer mobilen Bank-App.
Später am selben Tag könnte eine Überweisung anstehen. Statt erneut eine andere Anwendung zu öffnen, bleibt man im vertrauten System. Ich würde den Empfänger sorgfältig auswählen, den Betrag kontrollieren, den Verwendungszweck ergänzen und anschließend den Status in den Kontobewegungen prüfen. Wenn man diese Reihenfolge beibehält, wird die App zu einem festen Finanzarbeitsplatz und nicht nur zu einem Ort, an dem man gelegentlich den Kontostand anschaut.
Für jemanden, der zusätzlich Devisen beobachtet oder Investitionen verwaltet, kann derselbe zentrale Zugang ebenfalls angenehm sein. Der entscheidende Unterschied liegt aber in der Nutzung: Für die tägliche Zahlung ist Geschwindigkeit wichtig, bei einer Anlageentscheidung eher Ruhe und Kontrolle. Ich würde daher nicht dieselbe spontane Haltung auf beide Bereiche übertragen.
Konkrete Arbeitsweisen, die den Umgang verbessern
- Vor jeder Zahlung den Produktbereich prüfen: Konto, Kreditkarte und Anlageübersicht können nebeneinander liegen, stehen aber für unterschiedliche Arten von Geld. Ein bewusster Blick auf die Überschrift verhindert Fehlentscheidungen.
- Nach wichtigen Vorgängen den Verlauf aufrufen: Die Bestätigung allein sollte nicht der letzte Kontrollpunkt sein. Die anschließende Darstellung in den Kontobewegungen zeigt, wie İşCep den Vorgang einordnet.
- Anlagefunktionen getrennt vom Zahlungsalltag behandeln: Wer nur eine Rechnung bezahlen möchte, sollte nicht nebenbei durch Devisen- oder Börsenbereiche wechseln. Eine klare Trennung reduziert impulsive Entscheidungen.
- Mehrere Produkte mit Namen statt nur mit Beträgen unterscheiden: Bei mehreren Konten oder Karten kann ein ähnlicher Betrag schnell irreführen. Die Produktbezeichnung ist deshalb wichtiger als ein flüchtiger Blick auf die Zahl.
Diese Arbeitsweisen sind keine spektakulären Geheimfunktionen, aber sie machen einen praktischen Unterschied. Sie helfen dabei, die vielen Möglichkeiten der App zu nutzen, ohne die einzelnen Finanzbereiche miteinander zu vermischen.
Wie İşCep gegenüber üblichen Alternativen wirkt
Im Vergleich zu einer reinen Zahlungs-App ist İşCep umfangreicher und stärker auf eine vollständige Bankbeziehung ausgerichtet. Eine Wallet kann bei schnellen Zahlungen angenehmer wirken, wenn man keine Konten, Kredite oder Anlagen verwalten möchte. Dafür bietet sie normalerweise nicht dieselbe Verbindung zu den Bankprodukten, die hier gemeinsam erreichbar sind.
Gegenüber einer klassischen Desktop-Banking-Seite ist die mobile Nutzung flexibler. Man kann Kontobewegungen oder Kartentransaktionen direkt unterwegs prüfen, ohne auf einen Computer angewiesen zu sein. Der Nachteil ist der kleinere Bildschirm: Lange Übersichten, viele Produktarten und komplexere Finanzentscheidungen lassen sich auf einem Smartphone weniger entspannt beurteilen als an einem großen Bildschirm.
Auch eine spezialisierte Investment-App kann für aktive Anleger die bessere Wahl sein, wenn sie stärker auf Marktanalyse und Wertpapierhandel fokussiert ist. İşCep überzeugt eher durch die Verbindung verschiedener Bankthemen. Ich sehe die App deshalb als gute zentrale Lösung für Kundinnen und Kunden der İşbank, nicht automatisch als beste Spezialplattform für jede einzelne Finanzaufgabe.
Für wen die App passt und wer besser eine andere Lösung wählt
Empfehlen würde ich İşCep vor allem Menschen, die bereits Produkte der Türkiye İş Bankası A.Ş. nutzen und ihre täglichen Bankwege mobil erledigen möchten. Wer Konto, Karte und weitere Finanzangebote derselben Bank an einem Ort sehen will, erhält eine naheliegende Lösung. Auch Nutzer, die gelegentlich Devisen oder Investitionen prüfen, profitieren von der breiten Abdeckung, solange sie eine Bank-App und keine hochspezialisierte Handelsplattform erwarten.
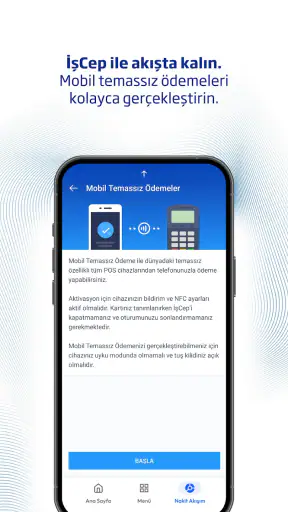
Weniger passend ist sie für Personen, die eine bankunabhängige Haushaltsbuch-App suchen. İşCep ist nicht in erster Linie dafür gedacht, verschiedene Banken neutral zu vergleichen oder die gesamte finanzielle Situation über mehrere Anbieter hinweg zu bündeln. Ebenso sollte man sich nach einer anderen Lösung umsehen, wenn man ausschließlich kontaktlos bezahlen möchte und keinerlei Interesse an den übrigen Bankfunktionen hat.
Wer bei Finanzthemen grundsätzlich persönliche Beratung bevorzugt, sollte die mobile Verfügbarkeit ebenfalls nicht mit einer vollständigen Beratung verwechseln. Die App macht viele Vorgänge zugänglich, ersetzt aber nicht automatisch die sorgfältige Prüfung eines Kredits, einer Versicherung oder einer Anlageentscheidung. Gerade bei langfristigen Verpflichtungen würde ich mir Zeit nehmen und nicht allein wegen der bequemen mobilen Oberfläche handeln.
Sicherheit, Übersicht und persönliche Disziplin
Bei einer Banking-App hängt ein großer Teil der Sicherheit auch vom eigenen Verhalten ab. Ich würde den Zugang nicht auf einem fremden Gerät einrichten, keine sensiblen Daten in unklaren Situationen eingeben und jede Bestätigung aufmerksam lesen. Die App kann den Vorgang strukturiert anzeigen; ob die eingegebenen Daten stimmen, bleibt dennoch meine Verantwortung.
Eine klare persönliche Routine hilft mehr als ständiges Kontrollieren. Für alltägliche Zahlungen genügt es, Empfänger und Betrag zu prüfen und anschließend den Status nachzusehen. Für Kartenumsätze ist ein regelmäßiger Blick sinnvoll, damit unbekannte Belastungen nicht zwischen vielen normalen Einkäufen untergehen. Bei Investitionen sollte man dagegen nicht aus bloßer Gewohnheit ständig handeln, nur weil der Bereich schnell erreichbar ist.
Mein nächster Schritt nach der Einrichtung
Nachdem die erste Zahlung oder Kontoprüfung funktioniert hat, würde ich nicht sofort alle zusätzlichen Angebote aktiv nutzen. Sinnvoller ist es, zunächst die eigene Standardroutine zu entwickeln: anmelden, Konten und Karten unterscheiden, Vorgang ausführen, Verlauf prüfen. Erst wenn diese Abläufe sicher sitzen, lohnt sich ein genauerer Blick auf Kredite, Versicherungen, Devisen oder Investitionen.
Wer die App langfristig verwenden möchte, sollte außerdem herausfinden, welche Bereiche im eigenen Alltag wirklich relevant sind. Für manche bleibt İşCep hauptsächlich ein Werkzeug für Überweisungen und Kartenumsätze. Andere nutzen die zentrale Übersicht, um mehrere Bankprodukte zu verwalten. Beides ist völlig in Ordnung. Die Stärke der Anwendung liegt gerade darin, dass sie nicht auf nur einen Nutzungstyp festgelegt ist.
Mein Fazit fällt deshalb ausgewogen aus: İşCep ist eine vielseitige mobile Finanz-App mit einem klaren Vorteil für Kundinnen und Kunden der İşbank, die ihre Bankbeziehung an einem Ort verwalten möchten. Die kostenlose Nutzung, die große Verbreitung und die breite Auswahl an Finanzbereichen sprechen für sie. Gleichzeitig braucht die umfangreiche Struktur etwas Eingewöhnung, und anspruchsvollere Themen wie Anlagen oder Kredite verlangen mehr Aufmerksamkeit als eine einfache Zahlung.
Wenn du mit einem kleinen, kontrollierbaren Vorgang beginnst und die Produktbereiche sauber voneinander trennst, findest du wahrscheinlich schnell einen verlässlichen Alltagseinsatz. Die beste Erfahrung entsteht nicht dadurch, jede Funktion sofort zu verwenden, sondern durch eine ruhige, bewusste Nutzung der Funktionen, die du tatsächlich brauchst.


